스타트업모비인사이드
처음 면접관이 된 팀장을 위한 60분 면접 구조 — 스타트업 인재를 가려내는 6가지 검증 질문
면접은 회사를 대표하는 자리다. 200명을 면접하며 다듬은 60분 3단계 구조와 스타트업 인재를 가려내는 6가지 면접 질문, 절대 하면 안 되는 질문까지 정리했다.
2021~2022년 과열기에 높은 밸류로 투자를 받은 스타트업들은 이후 전 라운드보다 낮은 가격에 다시 투자를 받아야 하는 다운라운드 압박을 겪었다. 에이바이플러스 인사이트팀이 카르타 데이터로 정리한 흐름은 이렇다.
다운라운드는 예외적 실패가 아니라 밸류가 고점을 찍은 뒤 나타나는 사이클의 한 국면이다. 국내는 통계가 투명하게 집계되지 않지만 후속 라운드 지연과 재조정 형태로 같은 압력이 나타난다. 원문에 따르면 국내 신규 벤처투자는 2025년 3분기까지 누적 9.8조 원, 민간 출자 비중 83.4%로 회복세지만, 자금이 검증된 트랙과 딥테크로 쏠려 초기 단계일수록 문턱이 높다.
실제로는 브릿지로 시간을 번 뒤 플랫 라운드로 가는 식의 조합이 흔하다.
다운라운드의 파괴력을 결정하는 것은 텀시트의 희석 방지(anti-dilution) 조항이다. 시리즈 A 투자자가 주당 2유로에 들어왔는데 다운라운드가 1유로에 체결됐다고 하자.
가중평균은 다시 전환주식·옵션·워런트까지 분모에 넣는 broad-based와 그렇지 않은 narrow-based로 나뉘는데, broad-based가 창업자에게 유리해 시장 표준으로 쓰인다. 이 조항은 다운라운드가 실제로 일어날 때만 발동해, 자금이 가장 아쉬운 순간에 지분을 깎는다. 처음 서명할 때 broad-based 가중평균으로 확정해 두는 것이 가장 값싼 보험이다.
다운라운드는 재무 사건이자 사기의 사건이다. 밸류 하락을 감추면 신뢰가 무너지고, 맥락 없이 알리면 동요가 커진다. 시장 사이클의 한 국면으로 설명하고, 확보한 활주로와 지표 목표를 구체적으로 공유하는 것이 자금만큼 중요하다. 외부 자금에 덜 기대는 방식은 투자 없이 AI 제품 7개로 월 100만 달러를 버는 1인 창업자에서, 투자자가 먼저 보는 지표는 코호트 리텐션에서 확인할 수 있다.
카르타 데이터에 따르면 2023년 2분기~2025년 1분기 8개 분기 중 7개 분기에서 20%를 넘었고, 2025년 3분기 약 17%, 4분기 14% 미만으로 내려오며 정상화되는 흐름입니다.
풀래칫은 전환가격을 신주 가격까지 완전히 낮춰 창업자 희석이 가장 크고, 가중평균은 발행 규모를 반영한 조정가격을 써 투자자와 창업자가 희석을 나눕니다. broad-based 가중평균이 창업자에게 더 유리합니다.
컨버터블·SAFE로 시간을 버는 브릿지, 밸류를 유지하되 조항을 붙이는 구조화 라운드, 같은 밸류의 플랫 라운드, 자본 구조를 재구성하는 리캡, 전략적 인수가 있습니다.
기사에서 본 내용을 우리 사이트에 대입해 보고 싶다면, 무료 진단으로 현재 상태부터 확인해 보세요.
영업일 기준 24시간 안에 담당자가 직접 답변드립니다.
면접은 회사를 대표하는 자리다. 200명을 면접하며 다듬은 60분 3단계 구조와 스타트업 인재를 가려내는 6가지 면접 질문, 절대 하면 안 되는 질문까지 정리했다.
두 번 파산했던 창업자가 직원 없이 AI 제품 7개로 월 100만 달러를 번다. 먼저 만들고 시장이 고르게 하는 빠른 제품 검증 방식과 세 단계 판단법을 정리했다.
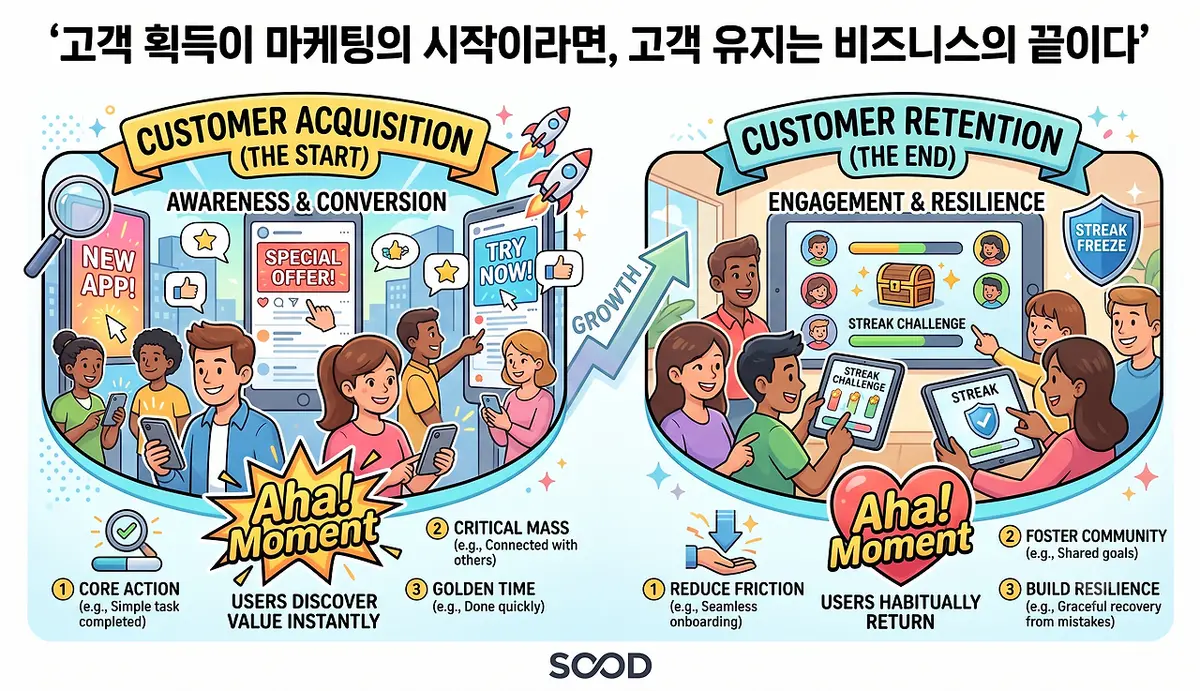
듀오링고는 연속 기록이 끊긴 충성 고객이 앱을 지우는 문제를 스트릭 동결과 챌린지로 풀었다. 앱 리텐션을 높이는 회복 설계와 실무 체크리스트를 정리했다.